三井住友信託インターネットバンキング

スクリーンショット
詳細
- 評価
- 4.2
- バージョン
- 1.1.2
- 開発者
- 三井住友信託銀行株式会社
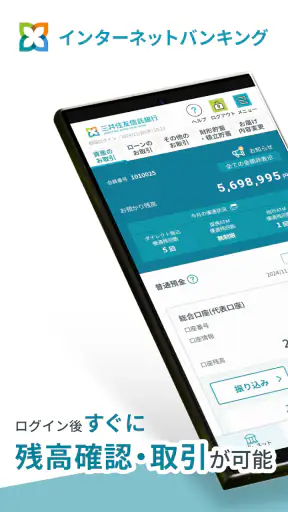
銀行の用事は、時間に余裕がある日にまとめて済ませるものだと思っていました。けれど実際には、外出先で残高を確認したい、振込前に口座情報を見直したい、入出金の動きを確認しておきたいという場面が意外とあります。そこで使ってみたのが、三井住友信託銀行株式会社のインターネットバンキングアプリ、三井住友信託インターネットバンキングです。
このアプリは、三井住友信託銀行の口座をスマートフォンから扱うための金融アプリです。無料で利用でき、対象年齢は3歳以上。金融アプリとして必要な操作へ移りやすい一方、銀行サービスなので、ゲームや一般的な情報アプリのように通信状況を気にせず触るタイプのものではありません。私の印象では、便利さの中心は「いつでも何でもできる」ことではなく、必要なときに銀行との接点をスマートフォンへ移せることにあります。
通信が整っているときに感じる使いやすさ
最初に意識したのは、アプリの操作そのものより、通信が安定しているかどうかでした。残高や取引に関する情報を確認する金融アプリでは、画面を開けることと、最新の情報を取得できることは別です。自宅の安定した回線や、電波の良い場所で使うと、確認したい内容へ進むという目的がはっきりします。
一方で、駅の構内や建物の奥など、通信が不安定になりやすい場所では、銀行の手続きを急いで始めないほうが安心です。画面が表示されても、認証や情報の読み込み、手続きの確定まで同じように進むとは限りません。私は、外出先で思いついた瞬間に操作するより、まず通信状態を確認し、時間に余裕があるときに使うほうが安全だと感じました。
この点は、紙の通帳や窓口との大きな違いです。紙なら手元にある情報をその場で見られますが、アプリは銀行側の情報へ接続して確認する道具です。だからこそ、表示された内容を見て終わりにする場面と、送金など慎重さが必要な場面を分けて考える必要があります。単なる残高確認なら短時間で済ませやすくても、重要な操作は落ち着いた場所で行うのが私のおすすめです。
外出先で役立つのは「確認を先送りしない」使い方
私が便利だと思ったのは、銀行へ行くほどではないけれど、後回しにすると気になり続ける確認を、その場で済ませやすいことです。たとえば買い物のあとに口座の動きを確認したいとき、帰宅まで待たずに状況を見られます。家計簿へ記録する前の照合にも向いています。
ただし、通信が途切れそうな場所では、確認を始めるだけにとどめる判断も大切です。何度も再読み込みを繰り返すと、同じ操作を重ねてしまう不安が生まれます。金融アプリでは、速さよりも「今の操作が完了したか」を見極めることが重要です。私は不安を感じたら画面を閉じて、通信が安定した環境で改めて確認するようにしています。
スマートフォンで使うからこそ便利な場面
スマートフォン向けアプリの強みは、銀行のためだけにパソコンを開かなくてよいことです。外出中に口座を確認したい人や、日々の資金管理をこまめに行いたい人には、確認の心理的なハードルを下げてくれます。特に、複数の予定や支払いを抱えているとき、銀行の確認を生活の流れに組み込みやすいのは助かります。
私なら、給料日や大きな支払いの前後に確認する用途で使います。残高を見てから予定を立てる、入金や出金の記録を確認してから家計簿を更新する、といった流れです。アプリを開く目的を先に決めておけば、必要以上に画面を見続けずに済みます。
反対に、スマートフォンを家族で共有している人や、端末のロックを適切に管理していない人には注意が必要です。銀行アプリは、端末を手軽に使えることがそのまま安全性になるわけではありません。端末の扱いが曖昧なままだと、アプリの便利さを十分に生かせないでしょう。
移動中の確認と、落ち着いて行う操作を分ける
通勤や移動の途中では、残高などの確認だけにして、重要な手続きは後で行うという使い分けが現実的です。歩きながらの操作は画面への集中が難しく、通信状態も場所によって変わります。さらに、公共の場では画面を他人に見られる可能性もあります。
私は、移動中に使う場合は短時間で終わる確認に限定し、入力が多い操作や、金額を慎重に見直したい操作は自宅などへ回すのがよいと思います。これはアプリの欠点というより、モバイルバンキング全体に関わる使い方の問題です。スマートフォンで銀行を扱えるからこそ、場所と操作内容を意識して選ぶ必要があります。
通信が途切れたときの考え方と復旧手順
金融アプリでいちばん不安になりやすいのは、操作の途中で通信が不安定になることです。画面が進まない、読み込みが長い、表示が更新されないといった状況では、焦って同じボタンを何度も押さないことが大切です。特に手続きに関わる画面では、完了したのか、まだ処理中なのかを落ち着いて確認したいところです。
私なら、まず通信状態を確認し、画面の表示を記録してからアプリを再操作します。必要に応じて、時間を置いてから状態を確認します。すぐに同じ操作を繰り返すより、現在の状態を整理するほうが、二重操作への不安を減らせます。アプリを使う前に、安定した回線へ切り替えられる場所を知っておくと、外出時にも余裕が生まれます。
ここで重要なのは、アプリが開いたことだけを通信成功と考えないことです。ログイン画面が表示されても、口座情報の取得や手続きの確定には別の通信が必要になる場合があります。私は、最終的な画面表示や履歴の確認まで済ませて、初めて操作が終わったと判断します。
失敗したときに慌てないための準備
通信トラブルは、アプリを使い始めてから対策するより、事前に使い方を決めておくほうが楽です。たとえば、重要な操作は電波の安定した場所で行う、時間に余裕のあるときだけ実施する、完了画面を確認するまでアプリを閉じない、といった自分なりのルールを作れます。
また、スマートフォンの電池が少ない状態で銀行操作を始めるのも避けたいところです。途中で端末が使えなくなると、通信の問題なのか、端末の問題なのかを判断しにくくなります。私は、外出先で急に使う可能性があるなら、端末の充電を普段から保つこともアプリ利用の一部だと考えています。
もし表示がいつもと違うと感じた場合は、急いで操作を続けず、公式の案内やサポートを確認するのが安全です。ここで大切なのは、アプリを再インストールしたり設定を大きく変えたりする前に、何が起きたかを整理することです。金融サービスでは、自己流の復旧を急ぐより、正しい案内に沿うほうが安心できます。
通信量を意識する人に向いた使い方
銀行アプリは動画アプリのように大きな通信量を常に使うものではありませんが、通信環境を意識した使い方はできます。私は、残高確認を何度も繰り返すのではなく、必要なタイミングを決めて一度で確認する方法をすすめます。家計簿の記録や支払い予定の確認など、目的をまとめておけば、アプリを開く回数も抑えやすくなります。
外出先で通信容量を節約したい人は、安定した回線を使える場所で確認する習慣を作るとよいでしょう。ただし、金融情報の扱いでは、誰でも接続できる回線を無条件に信頼しないことも必要です。通信量だけを優先して、周囲から画面を見られやすい場所や、不明なネットワークで重要な操作をするのはおすすめしません。
通信量の節約と安全な利用は、同じ判断ではありません。私は、少しの通信量よりも、安定性と周囲の環境を優先します。確認だけなら短時間で済ませ、重要な操作は自分が状況を把握できる場所で行う。この線引きが、このアプリを長く使ううえで実用的です。
通常の銀行利用との違い
窓口は相談しながら進められる点が強みで、紙の通帳は手元で履歴を確認できる安心感があります。一方、アプリは時間や場所の自由度で勝ります。わざわざ窓口へ向かうほどではない確認を、自分の都合に合わせて行えるからです。
パソコンのインターネットバンキングと比べると、スマートフォンアプリは持ち運びやすく、日常の確認へ組み込みやすいのが魅力です。ただ、画面が小さいため、入力内容を慎重に見直したい人には、落ち着いて操作できる環境のほうが向いています。私は、日常的な確認はスマートフォン、複雑な確認や相談は窓口や別の手段という分担が自然だと思いました。
三井住友信託銀行を利用していない人にとっては、アプリ単体で選ぶものではありません。口座との結びつきが前提になる銀行アプリなので、他行の口座を中心に使っているなら、普段の銀行の公式アプリのほうが実用的です。逆に、三井住友信託銀行のサービスを使っていて、スマートフォンから確認したい人には、導入を検討しやすい存在です。
利用前に確認しておきたいこと
対応環境として、利用にはiOSまたはAndroidの端末でバージョン12以上が必要です。古い端末を使っている人は、インストール前にOSを確認しておきたいところです。OSを更新できない端末では、アプリを使うためだけに買い替えを考える必要が出るため、そこまでして導入する価値があるかを先に判断したほうがよいでしょう。
現在のバージョンは1.1.2で、比較的新しいアプリとして使い始める人もいると思います。私は、金融アプリでは更新通知を放置せず、利用環境を整えておくことをおすすめします。更新の直後に重要な操作をするのが不安なら、まず通常の確認だけを行い、画面やログインの流れに慣れてから本格的に使うと安心です。
アプリの評価は4.2で、評価数は700件を超えています。一定数の利用者がいることは安心材料ですが、評価だけで自分に合うと決めるのは早いでしょう。銀行アプリでは、普段使う口座との相性、通信環境、端末の使いやすさ、必要な手続きが自分の目的に合うかが重要です。
どんな人に向いていて、誰には向かないか
このアプリは、三井住友信託銀行の口座を使い、残高や取引をスマートフォンで確認したい人に向いています。窓口へ行く時間を減らしたい人、家計管理のために入出金をこまめに見たい人、外出先で銀行情報を確認する必要がある人には、日常的な道具になりやすいでしょう。
一方、スマートフォンの操作に不慣れで、通信が不安定な場所で重要な手続きをしがちな人には、最初から全面的に頼る使い方はすすめません。窓口で相談しながら進めたい人や、紙で管理するほうが間違いを防げる人も、無理にアプリへ移行する必要はないと思います。
私が特に相性がよいと感じるのは、「確認は自分でできるが、重要な操作では慎重になりたい」という人です。アプリを窓口の完全な代わりと考えず、日常の確認を軽くする手段として使えば、便利さと安全への配慮を両立しやすくなります。
私の結論は、通信環境を選べば頼れる銀行アプリ
三井住友信託インターネットバンキングを使って感じた最大の価値は、銀行の確認を日常のすき間へ移せることです。無料で導入でき、三井住友信託銀行の口座をスマートフォンから扱いたい人にとって、窓口やパソコンだけに頼らない選択肢になります。開発元は三井住友信託銀行株式会社で、金融アプリとして目的が明確です。
ただし、通信が不安定な場所で急いで使うと、便利さより不安が先に立ちます。私は、確認と重要な操作を分け、通信状態と端末の環境を整えてから使うことを強くおすすめします。アプリを開けるかどうかではなく、情報を正しく取得できたか、操作が完了したかまで確認するのがポイントです。
インストール数は10万件を超えており、年齢区分は3歳以上です。数字だけで判断するより、自分が三井住友信託銀行の口座を使っているか、外出先で確認する必要があるか、安定した通信環境を確保できるかを考えてください。その条件が合うなら、私は日々の確認用としてすすめられます。
反対に、他行を中心に使っている人、窓口での相談を重視する人、古い端末や不安定な通信環境から重要な操作を行う人には、別の方法のほうが合っています。私の最終的な評価は、何でも任せるアプリではなく、通信と操作を自分で管理できる人ほど便利さを実感しやすい、実用的な銀行アプリというものです。


